Domain prüfungsbogen.de kaufen?
Wir ziehen mit dem Projekt
prüfungsbogen.de um.
Sind Sie am Kauf der Domain
prüfungsbogen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prüfungsbogen.de kaufen?
Wer hat Mausi verletzt?
Es ist nicht klar, wer Mausi verletzt hat, da diese Information nicht in der Frage gegeben wird. Es könnte jemand aus ihrem Umfeld oder ein Unfall die Verletzung verursacht haben. Weitere Informationen wären nötig, um die Frage genauer zu beantworten. **
Warum nennt mich eine Frau Mausi?
Es ist möglich, dass die Frau dich Mausi nennt, weil sie dich möglicherweise süß oder liebenswert findet. Es könnte auch ein Spitzname sein, den sie für dich entwickelt hat, um eine enge oder vertraute Beziehung auszudrücken. Es ist wichtig, mit ihr darüber zu sprechen, um sicherzustellen, dass du dich mit dem Spitznamen wohl fühlst und dass er deine Gefühle nicht verletzt. **
Ähnliche Suchbegriffe für Mausi
Top-Angebote
Produkte zum Begriff Mausi:
-
wonderwalk Kuschelwarm-Pantoffel "Mausi" 38 grauMit dieser Maus kuscheln Ihre Füße gern! biegsam Flauschiger Kuschel-Ballerina von WONDERWALK HOME mit Schmunzelmäuschen, das für gute Laune sorgt: schnell reingeschlüpft – und nie mehr ausziehen! Mit samtiger Decksohle und rutschhemmender Gummi- Laufsohle.13,49 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum nennt er seine beste Freundin Mausi?
Es könnte sein, dass er seine beste Freundin Mausi nennt, weil er sie auf eine liebevolle und vertraute Weise ansprechen möchte. Der Spitzname könnte eine Art Kosenamen sein, der ihre enge Beziehung und Verbundenheit symbolisiert. Es ist auch möglich, dass der Spitzname aus einer gemeinsamen Erinnerung oder einem Insider-Witz entstanden ist. **
-
Was tun, wenn Mausi in Not 2 Mäuse aufgenommen hat, aber leider Mausi nicht isst und trinkt, sich kaum bewegt und kalt wird?
Es ist wichtig, sofort einen Tierarzt aufzusuchen, um Mausi untersuchen zu lassen. Es könnte sein, dass Mausi gesundheitliche Probleme hat oder unter Stress steht. In der Zwischenzeit sollten Sie sicherstellen, dass Mausi in einer warmen und ruhigen Umgebung ist und versuchen, sie zum Essen und Trinken zu ermutigen, indem Sie ihr ihre bevorzugten Lebensmittel anbieten. **
-
Wie findet ihr es, wenn der Freund zu einer anderen Person "Mausi" nur als Kosenamen sagt?
Es hängt von der individuellen Beziehung und den Vorlieben der Partner ab. Einige Menschen könnten es als süß und liebevoll empfinden, während andere es möglicherweise als respektlos oder unangemessen betrachten könnten. Es ist wichtig, offen und ehrlich mit dem Partner über solche Dinge zu kommunizieren, um sicherzustellen, dass beide sich wohl und respektiert fühlen. **
-
Kann mir jemand helfen und die serbische Übersetzung für "Guten Morgen, Mausi" und allgemeine Kosenamen auf Serbisch für sie finden?
Die serbische Übersetzung für "Guten Morgen, Mausi" lautet "Dobro jutro, mišiću". Allgemeine Kosenamen auf Serbisch für sie könnten "Ljubavi" (Liebe), "Dušo" (Schatz) oder "Sunce moje" (meine Sonne) sein. **

Kann mir jemand helfen und die serbische Übersetzung für "Guten Morgen, Mausi" und allgemeine Kosenamen auf Serbisch für sie finden?
Die serbische Übersetzung für "Guten Morgen, Mausi" wäre "Dobro jutro, mišiću". Allgemeine Kosenamen auf Serbisch könnten "ljubavi" (Liebling), "dušo" (Schatz) oder "sunce" (Sonne) sein. **
Was bedeutet es, wenn der Freund meiner Tante mir Kuss-Smileys schickt und mich Mausi und Schnucki nennt? Ich habe Angst.
Es ist schwierig, die genaue Bedeutung dieser Handlungen zu interpretieren, da dies von der Beziehung und dem Kontext abhängt. Es könnte sein, dass der Freund deiner Tante einfach freundlich und liebevoll ist, aber wenn du dich unwohl fühlst oder Angst hast, ist es wichtig, deine Gefühle ernst zu nehmen und mit jemandem darüber zu sprechen, dem du vertraust. **
Top-Angebote
Produkte zum Begriff Mausi:
-
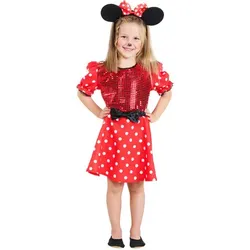
buttinette Kinderkleid "Mausi"buttinette Kinderkleid Mausi – in diesem hübschen Maus-Kostüm erobert Ihre kleine Maus im Nu die Herzen aller Anwesenden: so zuckersüß!Besonderheiten: Paillettenstoff, angenähte Satin-Schleife, zarte Rüschchen am ÄrmelabschlussLieferumfang: KleidDetails: kurzärmelig, hinten mit Knopf, Gummizug an der Taille und an den ÄrmelnFarbe: rot/weißStoffart: Polyester-Gewebe, Elastik-Jersey, Satin, PaillettenstoffMaterial: 100 % PolyesterSo ein süßes Mäuschen! Mit dem tollen Maus-Kostüm in Rot mit schwarzen Akzenten sticht Ihre kleine Maus sofort ins Auge und bekommt jede Menge bewundernde Blicke von Klein und Groß, besonders wenn Sie als Mäusemama oder Mäusepapa gemeinsam im Familienkostüm auftreten! Da werden die anderen Augen machen und Ihnen den diesjährigen Kostümpreis für das tierisch süße Mauskostüm verleihen!29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
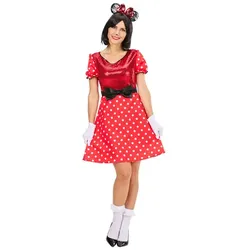
buttinette Kleid "Mausi" für Damenbuttinette Kleid Mausi – in diesem hübschen Maus-Kostüm machen Sie auf der nächsten Faschingsparty nicht nur die anwesenden Raubtiere nervös!Besonderheiten: Paillettenstoff, angenähte Satin-Schleife, zarte Rüschchen am ÄrmelabschlussLieferumfang: KleidGrößenhinweis: Kleiderlänge bei Gr. S ca. 89 cmDetails: kurzärmelig, hinten mit Knopf, Gummizug an der Taille und an den ÄrmelnFarbe: rot/weißStoffart: Polyester-Gewebe, Elastik-Jersey, Satin, PaillettenstoffMaterial: 100 % PolyesterSo ein süßes Mäuschen! Verzaubern Sie im kecken Maus-Kostüm in Rot mit schwarzen Akzenten die Faschingsnarren im Straßenfasching und auf der Faschingsparty und legen Sie als Mäuschen im Mauskostüm einen unvergesslichen Auftritt hin. Mit dem Mäusekostüm werden Sie auf der nächsten Karnevalsparty den anderen Partygästen garantiert die Show stehlen! Kleiner buttinette-Tipp: Als ganze Mäusefamilie in Mauskleid und Mauskostüm landen Sie einen Volltreffer in puncto coolstes Familienkostüm des Jahres!34,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
wonderwalk Kuschelwarm-Pantoffel "Mausi" 38 grauMit dieser Maus kuscheln Ihre Füße gern! biegsam Flauschiger Kuschel-Ballerina von WONDERWALK HOME mit Schmunzelmäuschen, das für gute Laune sorgt: schnell reingeschlüpft – und nie mehr ausziehen! Mit samtiger Decksohle und rutschhemmender Gummi- Laufsohle.13,49 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer hat Mausi verletzt?
Es ist nicht klar, wer Mausi verletzt hat, da diese Information nicht in der Frage gegeben wird. Es könnte jemand aus ihrem Umfeld oder ein Unfall die Verletzung verursacht haben. Weitere Informationen wären nötig, um die Frage genauer zu beantworten. **
-
Warum nennt mich eine Frau Mausi?
Es ist möglich, dass die Frau dich Mausi nennt, weil sie dich möglicherweise süß oder liebenswert findet. Es könnte auch ein Spitzname sein, den sie für dich entwickelt hat, um eine enge oder vertraute Beziehung auszudrücken. Es ist wichtig, mit ihr darüber zu sprechen, um sicherzustellen, dass du dich mit dem Spitznamen wohl fühlst und dass er deine Gefühle nicht verletzt. **
-
Warum nennt er seine beste Freundin Mausi?
Es könnte sein, dass er seine beste Freundin Mausi nennt, weil er sie auf eine liebevolle und vertraute Weise ansprechen möchte. Der Spitzname könnte eine Art Kosenamen sein, der ihre enge Beziehung und Verbundenheit symbolisiert. Es ist auch möglich, dass der Spitzname aus einer gemeinsamen Erinnerung oder einem Insider-Witz entstanden ist. **
-
Was tun, wenn Mausi in Not 2 Mäuse aufgenommen hat, aber leider Mausi nicht isst und trinkt, sich kaum bewegt und kalt wird?
Es ist wichtig, sofort einen Tierarzt aufzusuchen, um Mausi untersuchen zu lassen. Es könnte sein, dass Mausi gesundheitliche Probleme hat oder unter Stress steht. In der Zwischenzeit sollten Sie sicherstellen, dass Mausi in einer warmen und ruhigen Umgebung ist und versuchen, sie zum Essen und Trinken zu ermutigen, indem Sie ihr ihre bevorzugten Lebensmittel anbieten. **
Ähnliche Suchbegriffe für Mausi
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Irminger, Peter: Übungen und Aufgaben SporthochseeschifferscheinÜbungen und Aufgaben Sporthochseeschifferschein , Wer sich auf die Prüfung zum Sporthochseeschifferschein vorbereiten will, kommt an der Aufgabensammlung "Übungen und Aufgaben Sporthochseeschifferschein" nicht vorbei. Denn dieses Buch enthält als Ergänzung zum Lehrbuch "Sporthochseeschifferschein", ebenfalls von dem Autorenteam Damm/Irminger/Schultz/Wand, eine Fülle von Übungen und Aufgaben zu den Prüfungsfächern Navigation, Schifffahrtsrecht und Wetterkunde, einschließlich detaillierter Lösungen. Für einen realitätsnahen Test wurden je Fachgebiet zusätzlich zwei Muster-Prüfungsaufgaben aufgenommen. Die Professoren Klaus Damm, Peter Irminger, Harald Schultz und Christoph Wand lehren an den Hochschulen für Nautik in Bremen und Elsfleth und werden auch als Prüfer bei Sporthochseeschifferschein-Prüfungen herangezogen. , Zünd- & Glühanlagen > Autoteile & Zubehör , Auflage: Nachdruck, Erscheinungsjahr: 20061027, Produktform: Kartoniert, Autoren: Irminger, Peter~Schultz, Harald~Wand, Christoph~Damm, Peter, Auflage: 20007, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 144, Abbildungen: 76 schwarz-weiße Abbildungen, Keyword: kartenaufgaben shs; prüfungsfragen shs; übungsaufgaben shs, Fachschema: Führerschein / Sportboot~Motorboot / Sportbootführerschein~Sportbootführerschein, Fachkategorie: Bootfahren: Sport und Freizeit, Bildungszweck: für die Erwachsenenbildung~Lehrbuch, Skript~Prüfungstrainingsmaterial, Thema: Optimieren, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Schiffe & Boote: Führerscheine und Bescheinigungen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing Vlg GmbH, Verlag: Delius Klasing, Länge: 192, Breite: 201, Höhe: 9, Gewicht: 248, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A25019636 A21436513 A4562060 A3870042, Vorgänger EAN: 9783768812474, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147932629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
buttinette Kinderkleid "Mausi"buttinette Kinderkleid Mausi – in diesem hübschen Maus-Kostüm erobert Ihre kleine Maus im Nu die Herzen aller Anwesenden: so zuckersüß!Besonderheiten: Paillettenstoff, angenähte Satin-Schleife, zarte Rüschchen am ÄrmelabschlussLieferumfang: KleidDetails: kurzärmelig, hinten mit Knopf, Gummizug an der Taille und an den ÄrmelnFarbe: rot/weißStoffart: Polyester-Gewebe, Elastik-Jersey, Satin, PaillettenstoffMaterial: 100 % PolyesterSo ein süßes Mäuschen! Mit dem tollen Maus-Kostüm in Rot mit schwarzen Akzenten sticht Ihre kleine Maus sofort ins Auge und bekommt jede Menge bewundernde Blicke von Klein und Groß, besonders wenn Sie als Mäusemama oder Mäusepapa gemeinsam im Familienkostüm auftreten! Da werden die anderen Augen machen und Ihnen den diesjährigen Kostümpreis für das tierisch süße Mauskostüm verleihen!29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie findet ihr es, wenn der Freund zu einer anderen Person "Mausi" nur als Kosenamen sagt?
Es hängt von der individuellen Beziehung und den Vorlieben der Partner ab. Einige Menschen könnten es als süß und liebevoll empfinden, während andere es möglicherweise als respektlos oder unangemessen betrachten könnten. Es ist wichtig, offen und ehrlich mit dem Partner über solche Dinge zu kommunizieren, um sicherzustellen, dass beide sich wohl und respektiert fühlen. **
-
Kann mir jemand helfen und die serbische Übersetzung für "Guten Morgen, Mausi" und allgemeine Kosenamen auf Serbisch für sie finden?
Die serbische Übersetzung für "Guten Morgen, Mausi" lautet "Dobro jutro, mišiću". Allgemeine Kosenamen auf Serbisch für sie könnten "Ljubavi" (Liebe), "Dušo" (Schatz) oder "Sunce moje" (meine Sonne) sein. **
-
Kann mir jemand helfen und die serbische Übersetzung für "Guten Morgen, Mausi" und allgemeine Kosenamen auf Serbisch für sie finden?
Die serbische Übersetzung für "Guten Morgen, Mausi" wäre "Dobro jutro, mišiću". Allgemeine Kosenamen auf Serbisch könnten "ljubavi" (Liebling), "dušo" (Schatz) oder "sunce" (Sonne) sein. **
-
Was bedeutet es, wenn der Freund meiner Tante mir Kuss-Smileys schickt und mich Mausi und Schnucki nennt? Ich habe Angst.
Es ist schwierig, die genaue Bedeutung dieser Handlungen zu interpretieren, da dies von der Beziehung und dem Kontext abhängt. Es könnte sein, dass der Freund deiner Tante einfach freundlich und liebevoll ist, aber wenn du dich unwohl fühlst oder Angst hast, ist es wichtig, deine Gefühle ernst zu nehmen und mit jemandem darüber zu sprechen, dem du vertraust. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.